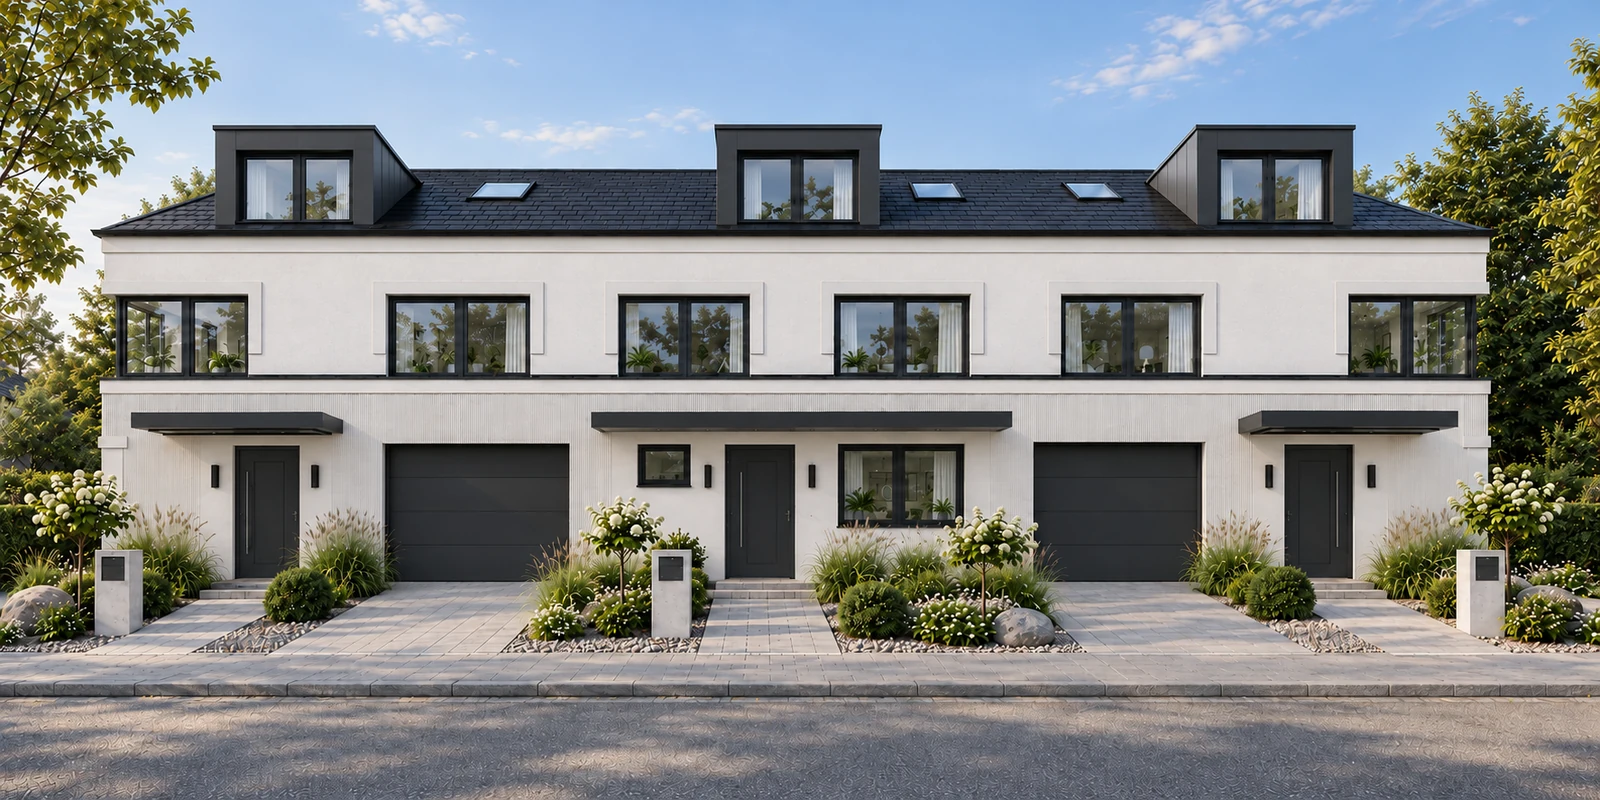
Primero, el inmueble
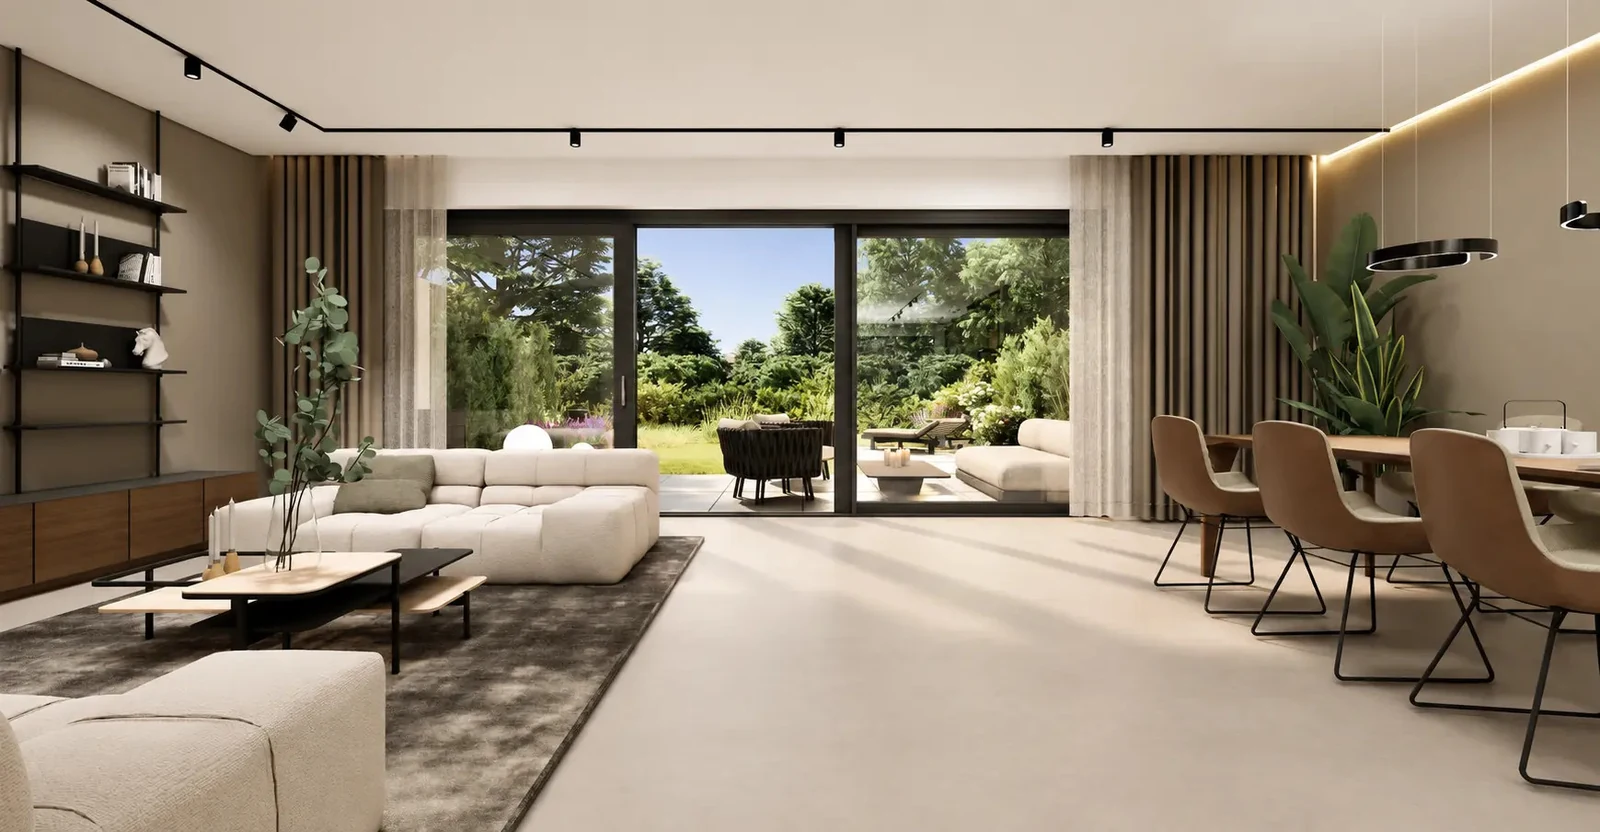
Ubicación, planta y dotación determinan el deseo de vivir allí. Esa calidad fundamenta la inversión; el beneficio fiscal se añade. Tratamos unidad, público y horizonte con usted.
El principio alemán
La AfA permite deducir a lo largo del tiempo el coste del edificio alquilado; el terreno se excluye. Con el método decreciente se amortiza cada año el 5 % del valor residual. Una parte mayor recae al inicio, cuando el esfuerzo inicial es más alto.
Un ejemplo numérico
Para una base del edificio de 600.000 euros y un tipo marginal ilustrativo del 40 %:
| Amortización | Decreciente 5 % | Lineal 3 % |
|---|---|---|
| Año 1 | 30.000 € | 18.000 € |
| Año 2 | 28.500 € | 18.000 € |
| Año 3 | 27.075 € | 18.000 € |
| Alivio fiscal año 1, simplificado | 12.000 € | 7.200 € |
En el primer año completo, el cálculo ofrece 4.800 euros más de alivio fiscal. La ley permite pasar después al método lineal.
Los requisitos
El artículo 7.5a de la EStG alemana se aplica a edificios y viviendas residenciales de la UE y el EEE. En construcción, las obras deben empezar entre el 1 de octubre de 2023 y el 30 de septiembre de 2029. En compra, el contrato debe firmarse en ese periodo y la adquisición producirse antes del final del año de terminación. La vivienda debe alquilarse; el uso exclusivamente propio no se beneficia.
La amortización especial del artículo 7b
Añade requisitos: Effizienzhaus 40 con certificación QNG, límites de costes y obligaciones de alquiler. No está confirmada la certificación QNG de proyectos Aurum, por lo que no se promete este beneficio.
Empezar bien preparado
Aportamos documentación y apoyo a la estructura financiera. Su asesor fiscal comprueba contrato, terminación, parte del edificio y uso. Indique su horizonte y le mostraremos unidades disponibles.
Lista de comprobación
- Revisar intención de alquiler, contrato y momento de adquisición.
- Determinar correctamente las partes del edificio y terreno.
- Comparar métodos decreciente y lineal con su asesor fiscal.
- Calcular renta, vacancia, gastos y financiación sin depender de la ventaja fiscal.
- No deducir artículo 7b o QNG del solo estándar Effizienzhaus 40.
La idea se hace concreta
Descubre los proyectos adecuados.
WA01 / Múnich / Forstenried
MI10 / Munich / Trudering
FE05 / Unterföhring / Centro histórico