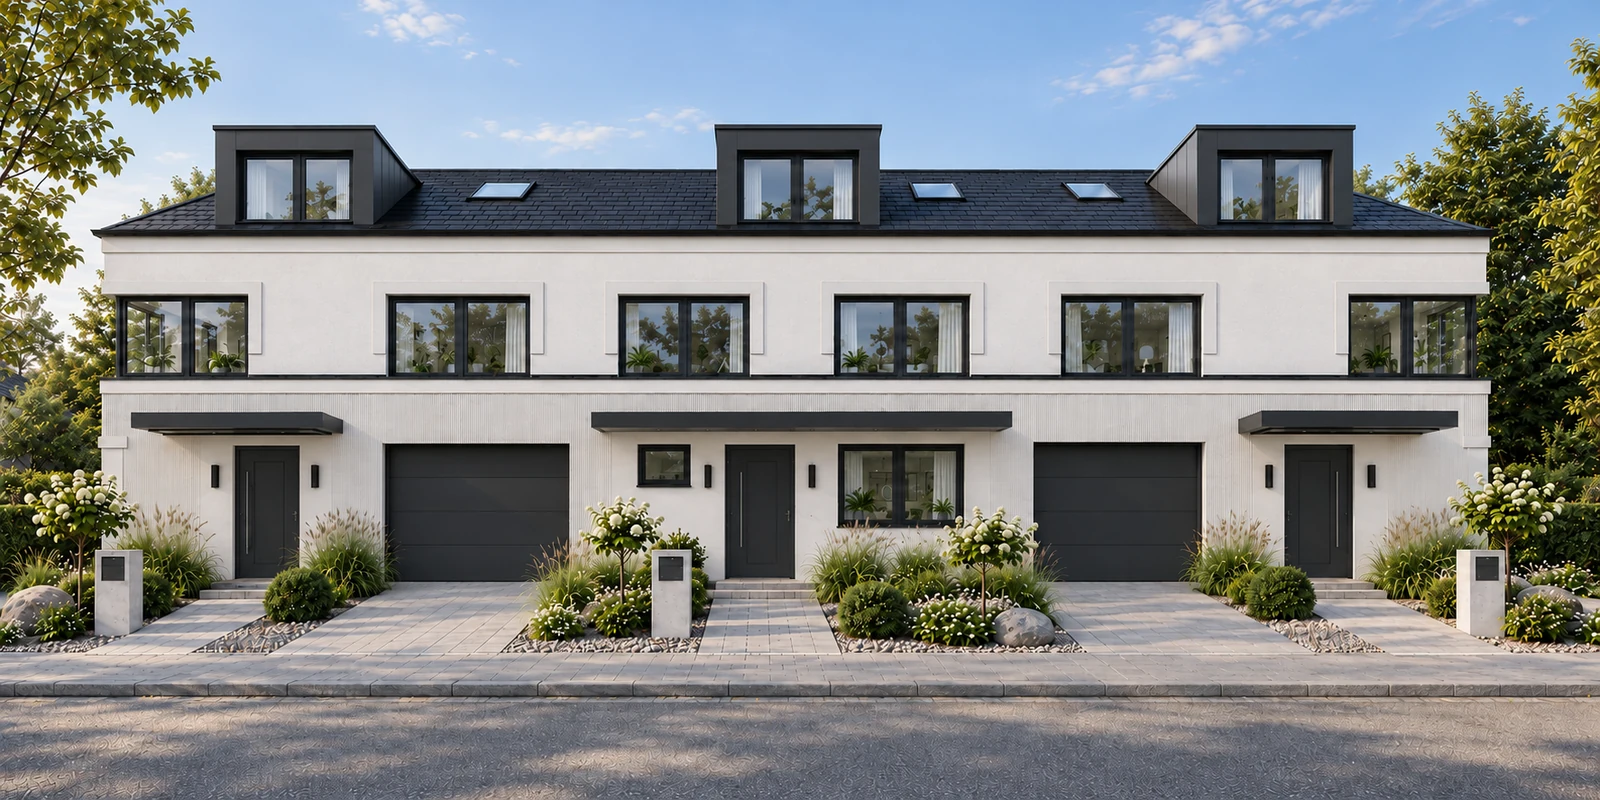
العقار أولًا
يحدد الموقع والمخطط والتجهيز رغبة الناس في السكن. هذه الجودة أساس الاستثمار، وتأتي الميزة الضريبية إضافة إليها. نناقش الوحدة والفئة المستهدفة والأفق الزمني.
المبدأ في ألمانيا
تسمح AfA بخصم تكلفة المبنى المؤجّر عبر السنوات، دون الأرض. في الطريقة المتناقصة يُهلك سنويًا 5% من القيمة المتبقية. فتتركز حصة أكبر في البداية حين تكون الالتزامات أعلى.
مثال حسابي
على أساس ضريبي للمبنى بقيمة 600,000 يورو ومعدل ضريبة هامشي افتراضي 40%:
| الإهلاك | متناقص 5% | ثابت 3% |
|---|---|---|
| السنة الأولى | 30,000 € | 18,000 € |
| السنة الثانية | 28,500 € | 18,000 € |
| السنة الثالثة | 27,075 € | 18,000 € |
| تخفيف ضريبة السنة الأولى، مبسط | 12,000 € | 7,200 € |
في أول سنة كاملة ينتج الحساب تخفيفًا إضافيًا قدره 4,800 يورو. ويسمح القانون بالانتقال لاحقًا إلى الإهلاك الثابت.
الشروط
تنطبق المادة 7 الفقرة 5a من قانون EStG الألماني على المباني والشقق السكنية في الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية. في الإنشاء يجب بدء البناء بين 1 أكتوبر 2023 و30 سبتمبر 2029. في الشراء يجب إبرام العقد ضمن هذه الفترة وإتمام الاقتناء بنهاية سنة اكتمال البناء. يشترط التأجير؛ ولا ينطبق على الاستخدام الشخصي البحت.
الإهلاك الخاص وفق المادة 7b
له شروط إضافية، منها Effizienzhaus 40 مع شهادة QNG وسقوف تكلفة والتزامات تأجير. لم تُؤكد شهادة QNG لمشروعات Aurum، لذلك لا نعد بهذا الخصم الخاص.
بداية مدروسة
نقدم الوثائق وندعم هيكلة التمويل. يفحص مستشارك الضريبي العقد والاكتمال وحصة المبنى والاستخدام. أخبرنا بأفق الاستثمار لنريك الوحدات المتاحة.
قائمة التحقق
- افحص نية التأجير وتاريخ العقد وتوقيت الاقتناء.
- حدد حصة المبنى والأرض بصورة سليمة.
- قارن الإهلاك المتناقص والثابت مع المستشار الضريبي.
- احسب الإيجار والشغور والتكاليف والتمويل بعيدًا عن الميزة الضريبية.
- لا تستنتج أهلية المادة 7b أو QNG من Effizienzhaus 40 وحده.
الفكرة تصبح ملموسة
اكتشفوا المشاريع التي تناسبكم.
WA01 · Forstenried – Solln
MI10 · ميونخ · Trudering
FE05 · أونترفورينغ · وسط المدينة القديمة